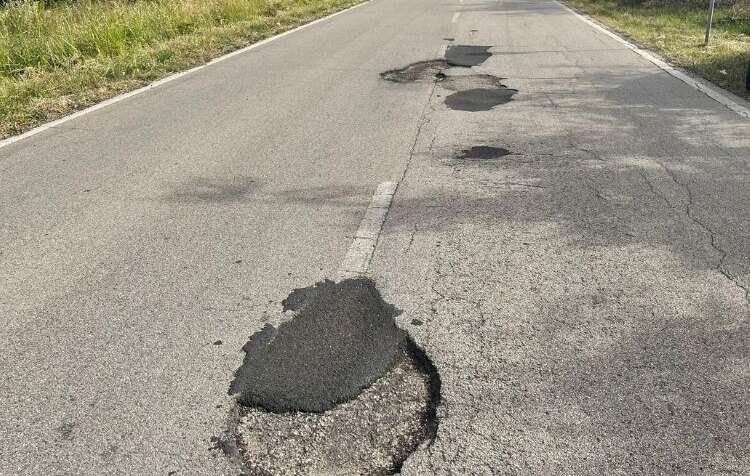
Dalle grandi metropoli alle strade provinciali e secondarie, guidare richiede una costante attenzione al fondo stradale: tra crepe, avvallamenti e buche profonde, l’impatto improvviso è un rischio concreto che rischia di rovinare pneumatici, piegare i cerchi o compromettere le sospensioni. Quando il veicolo subisce un guasto per via del manto stradale deteriorato, stabilire a chi spetti la spesa del meccanico diventa una priorità immediata.
In via generale, il risarcimento dei danni da cattiva manutenzione stradale spetta all’ente pubblico o privato che ha in gestione l’infrastruttura, a patto che l’automobilista riesca a dimostrare la responsabilità dell’ente e la presenza di un pericolo non segnalato. Tuttavia, dimostrare le colpe della Pubblica Amministrazione può rivelarsi un iter burocratico lungo, complesso e dall’esito tutt’altro che scontato. Per tutelarsi in modo diretto e immediato da questi imprevisti, la soluzione più efficace è quella di stipulare un’assicurazione auto con kasko completa, l’unica in grado di indennizzare i danni materiali subiti dal proprio veicolo indipendentemente dalla responsabilità di terzi.
La responsabilità dell’ente custode della strada
L’ente pubblico o privato proprietario della strada, come il Comune per le vie urbane, la Provincia per le arterie provinciali o l’ANAS per le statali e autostrade, ha il dovere legale di vigilare sulla sicurezza del manto stradale. Secondo l’articolo 2051 del Codice Civile, l’ente è responsabile dei danni cagionati dalle cose che ha in custodia, salvo che provi il caso fortuito (un evento imprevedibile e inevitabile, come una tempesta improvvisa che crea un avvallamento pochi minuti prima del passaggio dell’auto).
Come richiedere il risarcimento danni all’ente
Per avanzare una richiesta formale di rimborso all’amministrazione responsabile, la prova del danno grava interamente sull’automobilista. La procedura richiede di raccogliere ed esibire:
- Fotografie dettagliate: scatti dell’insidia stradale, preferibilmente posizionando un oggetto per evidenziarne profondità e larghezza, insieme a panoramiche che ne contestualizzino la posizione.
- Verbale delle forze dell’ordine: la chiamata a Polizia Locale o Carabinieri subito dopo l’impatto è fondamentale per verbalizzare lo stato dei luoghi.
- Testimonianze: dichiarazioni di eventuali persone presenti al momento dell’incidente.
- Perizia e fatture: documentazione fiscale delle riparazioni eseguite da un’officina e perizia tecnica dei danni subiti al veicolo.
- Tempistiche: il diritto al risarcimento da fatto illecito si prescrive generalmente in 5 anni.
Perché molte richieste vengono respinte?
L’ente pubblico tende a rigettare le istanze quando dimostra il cosiddetto “caso fortuito” o una condotta disattenta del conducente. Le cause principali di diniego includono:
- Buca visibile ed evitabile: se la falla sull’asfalto era di grandi dimensioni, in un tratto ben illuminato o conosciuto dal guidatore (es. la strada di casa), l’evento viene considerato prevenibile.
- Velocità non adeguata: il mancato rispetto dei limiti di velocità o delle condizioni della strada comporta un addebito di concorso di colpa (art. 1227 c.c.), riducendo o annullando l’indennizzo.
Quando interviene la Kasko Completa
Se la trafila con la Pubblica Amministrazione si rivela complessa, la garanzia accessoria offre una tutela autonoma. A differenza dell’RC Auto obbligatoria, che copre esclusivamente i danni causati ad altre persone, cose o veicoli, la Kasko Completa protegge il proprio mezzo dai danni materiali subiti in seguito a urto, ribaltamento o uscita di strada.
Inserendo questa copertura nella polizza (come, ad esempio, la garanzia Kasko Completa di Allianz Direct), si ottiene la copertura dei danni materiali al veicolo inclusi cerchi, sospensioni e pneumatici, a condizione che il danno alla ruota sia accompagnato da un danno ad altre parti del veicolo e non si tratti di un danno isolato alla sola gomma. In fase di indennizzo verrà applicata la franchigia o scoperto pattuito in contratto, che rimane l’unica parte di spesa a carico dell’assicurato.
Confronto pratico: Richiesta all’Ente vs Kasko Completa
| Criterio | Richiesta Danni all’Ente | Kasko Completa |
| Tempi di liquidazione | Lunghi (da diversi mesi a anni) | Rapidi, gestiti direttamente dalla propria compagnia |
| Certezza del rimborso | Bassa (soggetta a contestazioni su visibilità e condotta) | Elevata (garantita da contratto per danni materiali da urto) |
| Costi iniziali | Eventuali spese legali o perizie di parte | Applicazione della sola franchigia di polizza |
Domande Frequenti (FAQ)
La RC Auto copre i danni da buca?
No, l’assicurazione Responsabilità Civile Auto (RCA) copre solo i danni arrecati involontariamente a terzi. Non risarcisce mai i danni materiali subiti dal proprio veicolo, per i quali è necessaria una garanzia accessoria come la Kasko Completa.
Posso fare causa al Comune?
Sì, è possibile citare in giudizio l’ente proprietario della strada dinanzi al Giudice di Pace o al Tribunale competente. Tuttavia, è un’azione che comporta costi legali anticipati e l’esito dipende dalla solidità delle prove sull’imprevedibilità e invisibilità del pericolo.
Cosa devo fotografare subito dopo il danno?
Occorre fotografare la buca da più angolazioni (dall’alto e di lato per mostrare la profondità), il veicolo danneggiato con la targa ben visibile e dettagli specifici delle parti danneggiate (es. cerchio piegato, sospensioni o danni alla carrozzeria e al sottoscocca) e l’assenza di segnaletica di pericolo sul tratto stradale.